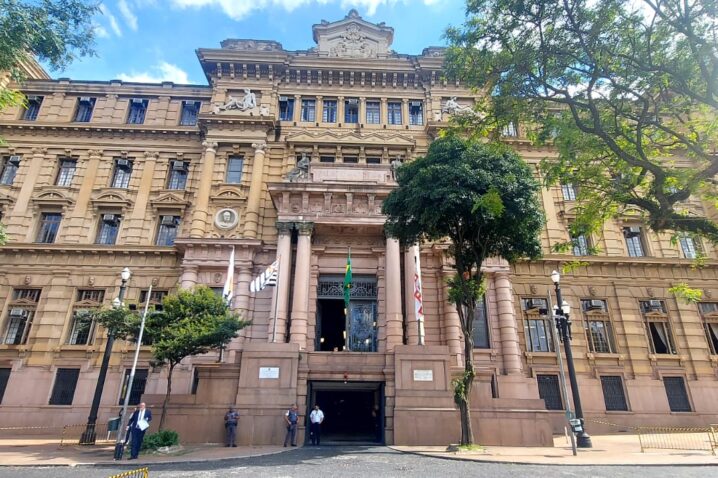
TJ-SP muda canais de atendimento da área de Gestão de Pessoas
O novo sistema está nos comunicados 104/2026 e 105/2026, publicados nesta segunda-feira.



10/02/2010
A IN trata da obrigatoriedade de declaração, do desconto simplificado,
da restrição ao uso do formulário de papel, dos prazos, multa,
retificação, pagamento do imposto, entre outras orientações.
Novidades
As novidades e mudanças que constam na IN serão detalhadas pelo
secretário da Receita Federal do Brasil, Otacílio Dantas Cartaxo, e
pelo Supervisor Nacional do Imposto de Renda, Joaquim Adir, ainda nesta
quarta-feira.
De acordo com o texto publicado no DOU, entre as principais mudanças, na comparação com regras publicadas no ano passado, estão:
Prazo de entrega
A declaração deve ser apresentada no período de 1º de março e 30 de
abril de 2010. Para este ano, a Receita manteve a ampliação do horário
de entrega da declaração pela internet, mas deixou a hora limite ainda
mais clara, para evitar confusões.
No ano passado, quando o contribuinte ganhou mais quatro horas para
cumprir com a obrigação, a RFB especificava que o documento poderia ser
entregue até a meia-noite do último dia do prazo, frisando que
documentos entregues 00h01 seriam considerados em atraso.
Este ano, conforme publicado no DOU, o serviço de transmissão do
documento via internet será interrompido às 23h59min59seg do dia 30 de
abril.
Quem deve declarar
De acordo com a IN 1.007, está obrigado a declarar em 2010 o contribuinte pessoa física que, ao longo de 2009:
I – recebeu rendimentos tributáveis, sujeitos ao ajuste na declaração, cuja soma foi superior a R$ 17.215,08;
II – recebeu rendimentos isentos, não-tributáveis ou tributados exclusivamente na fonte, cuja soma foi superior a R$ 40.000,00;
III – obteve, em qualquer mês, ganho de capital na alienação de bens ou
direitos, sujeito à incidência do imposto, ou realizou operações em
bolsas de valores, de mercadorias, de futuros e assemelhadas;
IV – relativamente à atividade rural:
a) obteve receita bruta em valor superior a R$ 86.075,40;
b) pretenda compensar, no ano-calendário de 2009 ou posteriores,
prejuízos de anos-calendário anteriores ou do próprio ano-calendário de
2009;
V – teve a posse ou a propriedade de bens ou direitos, inclusive terra
nua, de valor total superior a R$ 300.000,00 em 31 de dezembro;
VI – passou à condição de residente no Brasil em qualquer mês e nesta condição se encontrava em 31 de dezembro; ou
VII – optou pela isenção do imposto sobre a renda incidente sobre o
ganho de capital auferido na venda de imóveis residenciais, cujo
produto da venda seja aplicado na aquisição de imóveis residenciais
localizados no País, no prazo de 180 (cento e oitenta) dias contados da
celebração do contrato de venda, nos termos do art. 39 da Lei No-
11.196, de 21 de novembro de 2005.
Vale lembrar que a pessoa física, mesmo desobrigada, pode apresentar a declaração.


O novo sistema está nos comunicados 104/2026 e 105/2026, publicados nesta segunda-feira.
O objetivo do encontro era tratar de pautas institucionais da categoria.